

全票通过鹰派加息 9月17日,美联储联邦公开市场委员会(FOMC)以12比0全票通过加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%。此次加息被市场视为“言行一致”的鹰派行动,主席沃什在新闻发布会上的措辞与其此前在杰克逊霍尔年会上的强硬立场高度吻合。
沃什淡化中性利率意义 沃什在会后明确拒绝赋予“中性利率”任何操作意义,标志着其政策框架与前任主席显著拉开距离。他强调,当前金融条件“并不构成限制性”,本次加息仅是移除了“部分宽松”(a dose of accommodation),措辞远超市场预期。
三大变量驱动决策 沃什披露了自7月以来影响决策的三大新变量:一是劳动力市场持续强劲,8月就业报告提供有力支撑;二是通胀趋势令人不安,近期CPI数据未现改善迹象;三是地缘政治局势升级,尤其对能源价格构成上行风险。他指出:“这三点共同指向了今天这个坚定、一致的决定。”
对就业市场的独特逻辑 尽管沃什表示“不认为需要损害劳动力市场来实现价格稳定”,但瑞银分析指出,其真实逻辑并非保护就业,而是认为更高利率不会实质性冲击就业扩张。这种对劳动力市场冲击的“漠然”,已成为其政策框架的核心特征之一。
对供给冲击更敏感 沃什展现出对能源价格等供给冲击的高度敏感,明确提及“二次效应”(second round effects)——这一术语更常见于欧洲央行语境。此举反映其不再沿用美联储传统“视而不见”油价冲击的做法,转而主张主动出击压制通胀,防止其嵌入预期。
反应函数三大转变 据瑞银经济学家Jonathan Pingle团队评估,沃什的政策反应函数呈现三大显著变化:第一,对金融条件更敏感,但对市场下跌表现漠然;第二,对劳动力市场影响更不敏感,弱化就业对货币政策的约束;第三,将“限制性货币政策”的门槛设得更高,拒绝承认当前利率已具限制性。
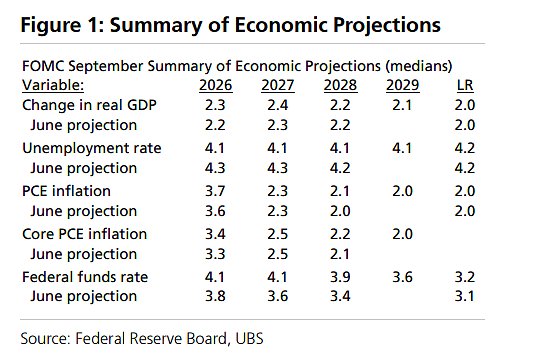
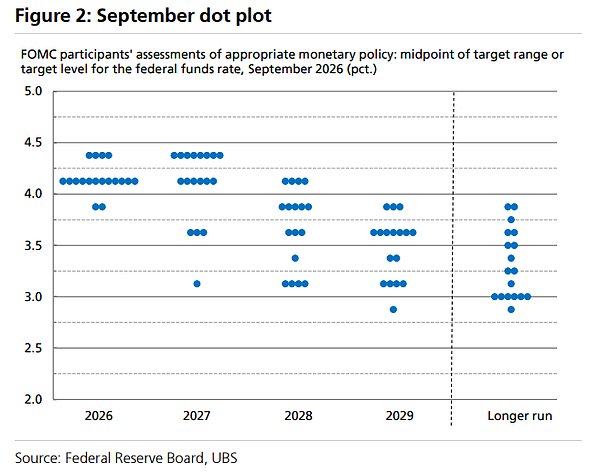
点阵图揭示内在矛盾 本次点阵图显示,FOMC将长期均衡利率(longer-run dot)从3.1%微调至3.2%,但预测2027年利率维持在4.1%,2028年降至3.9%,2029年为3.6%——整个预测期内名义利率均高于长期均衡水平。这表明委员们内心认定,未来三至四年需维持更高实际利率以实现价格稳定。
经济预测与前瞻指引 尽管利率预测大幅上调,FOMC同步上修GDP增长预期(2026年从2.2%升至2.3%),并将失业率预测从4.3%下调至4.1%,预计长期低于4.2%的均衡水平。沃什在发布会上直言:“我的职责不是提供前瞻指引”,但重申将“以更及时的方式”兑现价格稳定承诺。
瑞银利率路径展望 瑞银基准预测为:10月FOMC跳过加息(避免中期选举前行动),12月再加息25个基点,2027年全年维持利率不变,6月起开始降息。但该行强调,沃什发布会后,利率路径风险明显偏向上行。