

近年来,传统金融机构加速拥抱无需许可区块链。富兰克林邓普顿自2021年起将美国政府货币基金的份额登记簿置于无需许可链上,并于2025年2月接入Solana;贝莱德自2024年3月起在以太坊发行代币化货币市场基金份额;阿波罗在2025年1月将其信贷基金代币化通道扩展至六个无需许可网络。几乎每周都有类似新动态。
尽管趋势明显,部分银行和资产管理机构仍倾向于选择许可制区块链,认为只有在“已知参与者”环境中才能满足《银行保密法》(BSA)、反洗钱(AML)、反恐融资(CFT)及美国制裁法规。这种观点源于核心误判:无需许可网络与金融诚信法规无法兼容。
根据a16z crypto最新报告《无需许可网络与金融诚信的兼容性:金融机构实务指南》,金融机构完全可以在无需许可区块链上履行合规义务。关键在于建立基于风险的合规框架,并将控制措施部署在机构自身运营的应用层,而非底层网络。FinCEN和OFAC均强调“合理设计”的合规计划,而非零风险或全面筛查。
针对机构担忧无意间与受制裁实体互动,如向验证者支付Gas费,监管机构已明确此类间接接触不属于制裁规制范围。2025年11月,美国货币监理署(OCC)发布第1186号解释函,确认银行可合法持有加密资产用于支付网络费用,并可在以太坊等无需许可链上运行节点,逻辑如同使用公共互联网。
隐私方面,现代密码学提供解决方案。零知识证明、机密转账、地址轮换、账户抽象等技术允许机构在不公开敏感数据前提下向监管方证明合规。Privacy Cash协议已在以太坊和Solana实现隐私转账。
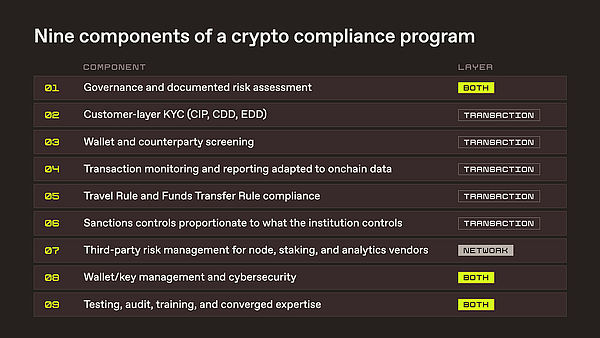
报告提出适用于无需许可网络的金融诚信九项控制要素,涵盖交易层与网络层,不要求识别验证者身份或加入联盟,符合现行法律,并与美国《GENIUS法案》理念一致——将AML/CFT责任赋予应用层实体。
回避无需许可网络并非审慎合规,而是放弃美国金融机构在全球金融体系中的关键角色。若美国机构缺席美元计价链上活动,将削弱监测能力及执法效力。基于误读拒绝创新,只会限制服务能力并错失金融基础设施主导权。