

稳定币真的更适合跨境支付吗?所有人都说稳定币更适合跨境支付,但这是否属实?如果收款方本身就想要稳定币,那么稳定币确实是出色的跨境支付方案——转账可全天候执行、几乎零成本,并能即时结算。然而,更常见也更复杂的场景是:汇款端为美元,收款端需兑换为当地外币(如墨西哥比索)。在此类多币种兑换的跨境汇款中,稳定币是否真如行业所宣称的那样具备独特优势?
传统代理行体系:高成本与低效率的根源
以美国的爱丽丝向墨西哥的鲍勃汇款为例,若双方银行在对方国家无分支机构,则需依赖代理行完成交易。爱丽丝的银行通过环球银行(GlobalBank)划转美元,环球银行再通过其在墨西哥的合作银行(BancoMX)将比索入账给鲍勃。整个流程依赖SWIFT系统传递指令,涉及多重中间机构,每层均收取手续费并嵌入外汇点差。
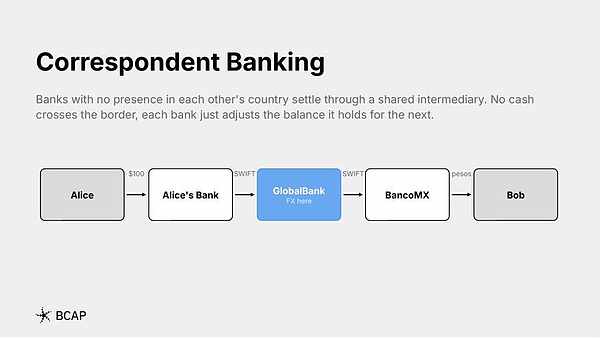
该模式平均综合成本高达15%,且耗时1至5个工作日,核心问题在于层层寻租机制。
现代金融科技的突破:Wise模式
2011年,Wise(原TransferWise)创始人发现对冲资金流可避免跨境流动:用户A在本地存入英镑,用户B在本地存入欧元,双方需求匹配后,资金无需跨境即可完成兑付。这一理念被规模化应用。
在爱丽丝与鲍勃的案例中,爱丽丝将美元打入Wise的美国账户,Wise直接使用其在墨西哥预存的比索资金支付给鲍勃。全程无资金跨境,仅靠内部资产负债调配实现“左口袋收钱、右口袋出钱”,汇款近乎即时。
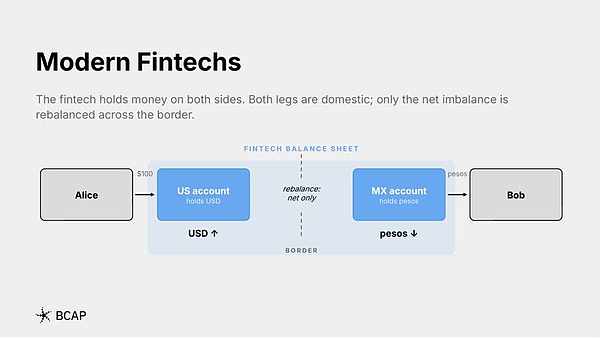
通过轧差处理和本地合作银行网络,Wise等公司大幅压缩成本,综合费率仅约0.52%,远低于行业平均的3.5%。
稳定币“三明治”模式:快但未必更优
使用稳定币(如USDC)的跨境汇款流程为:爱丽丝将100美元兑换为100 USDC,通过区块链几秒内发送给鲍勃;鲍勃再将USDC兑换为墨西哥比索入账本地银行。业内称此为“稳定币三明治”。
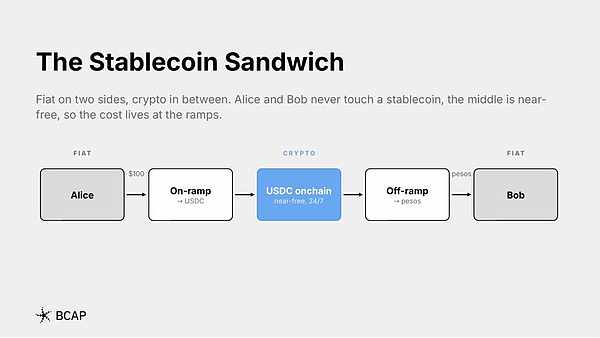
尽管链上转账近乎免费且瞬时,但出金环节仍依赖本地法币兑换渠道,外汇点差可能带来显著成本。整体体验与Wise相比并无明显优势。
稳定币的真正价值:开放竞争与去中心化网络
稳定币的核心突破不在于技术速度,而在于商业模式的解耦。传统金融科技公司需自建全球资金网络,门槛极高;而稳定币允许任何参与者仅需具备本地入金或出金能力即可参与跨境服务。
这种开放架构催生了区域性专业服务商(如非洲的Yellow Card),推动各地出金服务商就每笔兑换展开竞争,长期压低用户成本。即使出现垂直整合趋势,开放底层通道的特性仍难以被垄断——高利润点差会迅速吸引新竞争者入场。
最终,稳定币的价值在于将过去由封闭中介攫取的超额收益,通过市场竞争返还给用户,尤其在长尾汇款通道中效果显著。