

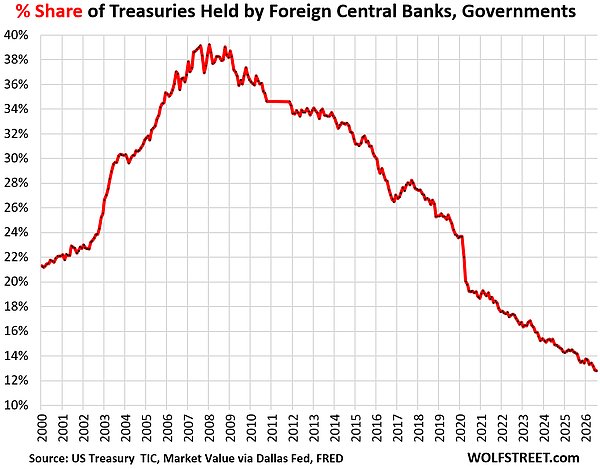
现代史上首次,全球央行持有的黄金已超过美国国债。自2020年以来,长期美债贬值超40%,中国、日本和欧洲等传统大买家转为净卖家。面对债务融资压力,美国政府策略转向:不再打压稳定币,而是通过立法将其改造为国债的“锁定买家”。
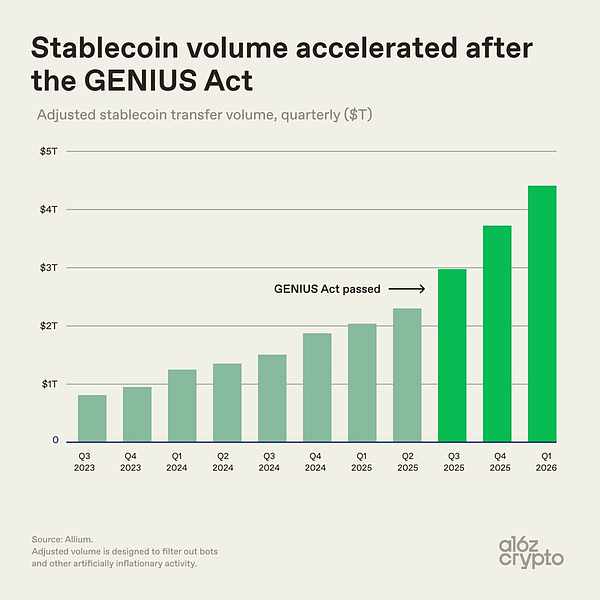
GENIUS法案:强制稳定币背书国库券
根据GENIUS法案,所有美国稳定币发行方必须以短期美国国库券作为100%储备资产。目前Circle与Tether合计持有约1490亿美元美债。关键在于,这些资金被法律“锁死”——无论收益率如何变化,只要代币仍在流通,发行方就必须持续持有对应国债,无法像货币市场基金那样灵活调仓。
海外热钱涌入,创造真实新增需求
约60%的稳定币需求来自海外。当伊斯坦布尔或拉各斯的交易员将本币兑换为USDT用于链上交易时,这笔资金构成对美债的净新增需求。美国财政部借贷委员会预测,到2028年稳定币市场规模将达2万亿美元,可带来约9000亿美元的新增国库券需求。
数据验证:稳定币流入压低短债收益率
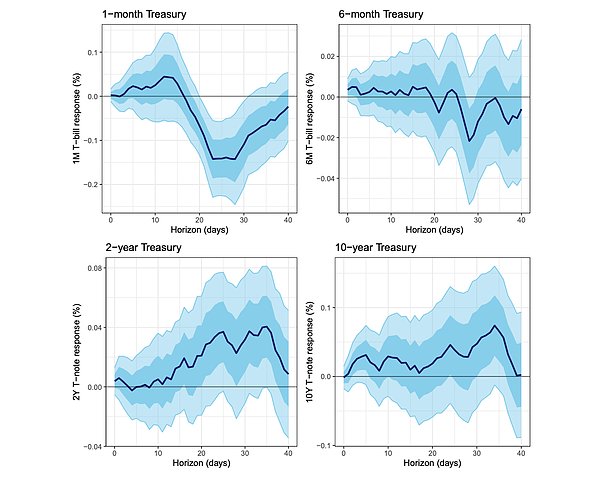
实证数据显示,每有35亿美元新资金流入稳定币,3个月期国库券收益率立即下降约0.71个基点,并在10天内进一步下探至约4个基点。稳定币流通量越大,对短端利率的压制效应越显著。
交易驱动需求:稳定币是入场券而非储蓄工具
尽管GENIUS禁止稳定币付息,用户仍愿持有USDC或USDT,因其是进入高杠杆永续合约市场的“门票”。例如在Hyperliquid上,用户可用稳定币交易100倍杠杆的原油或芯片股合约。但这也意味着需求高度依赖交易热度——一旦市场冷却,赎回潮将迫使发行方抛售国债。
政策急转弯:从打压到拥抱加密金融
2023年拜登政府曾通过“Operation Choke Point 2.0”切断稳定币银行通道,导致多家合作银行倒闭。但特朗普胜选后任命David Sacks负责加密事务,政策迅速反转。Sacks公开宣称GENIUS法案“几乎一夜之间创造数万亿美元国债需求”,显示两党已默许将稳定币纳入国家融资体系。
监管助推投机:CFTC批准100倍杠杆永续合约
2026年5月,美国商品期货交易委员会(CFTC)主席Michael Selig批准首批受监管的永续期货合约,理由是“防止美国公司在离岸竞争中失利”。此举实质是鼓励高杠杆投机,因为交易量越大,流入稳定币的资金越多,最终转化为更多美债需求。
加密即赌场:系统依赖新玩家不断入场
2025年稳定币总交易量达35万亿美元,但实际用于支付的仅占1%(约3900亿美元)。绝大多数资金用于投机。该系统运转逻辑类似赌场:庄家不关心总下注额,而需源源不断的新储户入场并亏损,使稳定币留在链上而非赎回。只有当用户真正提现,国债需求才会减少。
两党共识与潜在风险
共和党视其为巩固美元霸权与放松监管的契机,民主党则因不愿面对收益率飙升而支持。2024年加密游说支出超1.3亿美元,成功促成跨党派共识。然而,若再现2025年10月式崩盘,交易骤冷或致USDC大规模赎回,暴露这一融资模式的脆弱性。